Domain schießhandschuhe.de kaufen?
Wir ziehen mit dem Projekt
schießhandschuhe.de um.
Sind Sie am Kauf der Domain
schießhandschuhe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schießhandschuhe.de kaufen?
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Geschicklichkeitsspiel Schießen Ziel Pistole Klett Bälle WeltraumGeschicklichkeitsspiel Zielschuss Das Arcade-Zielschießspiel mit Weltraumthema ist ein innovatives Spielzeug, das manuelle Fähigkeiten, Hand-Auge-Koordination und die Fähigkeit zur Planung der Abfolge von Aktivitäten entwickelt. Die farbenfrohe Tafel mit dem Motiv von Planeten, Sternen und Astronauten erregt Aufmerksamkeit, regt die Fantasie an und lädt zum gemeinsamen Spaß zu Hause und im Freien ein. Eine ergonomische Pistole in Raumschiffform aus robustem Kunststoff ermöglicht das einfache Spannen des Federmechanismus und das präzise Abfeuern eines der sechs mitgelieferten Klettbälle. Nach dem Abschuss bleiben die Kugeln an der Oberfläche der Zielscheibe haften, was das Zählen der Punkte erleichtert und deren Verlust verhindert. Der Haken zum Aufhängen des Schildes ermöglicht eine schnelle Montage an Wand, Tür oder Brett und die Folienverpackung sorgt für eine bequeme Aufbewahrung und einen bequemen Transport des gesamten Sets. Das Spielzeug fördert den Wettbewerb, steigert die Motivation zur Verbesserung der Zielgenauigkeit und sorgt für viele Stunden attraktiver Unterhaltung. SPEZIFIKATION: Ein Brett mit Weltraummotiven im Format 46 cm x 29 cm Eine raumschiffförmige Pistole mit einem Federmechanismus, der das einfache Laden und Abfeuern der Kugeln ermöglicht. 6 Bälle Typ: Arcade-Spiel Funktion: Entwickelt Genauigkeit, Reflexe und Hand-Auge-Koordination INHALT DES KITS: Ein Brett mit Weltraumthema Raumschiffförmige Pistole 6 farbige Schrotbälle Haken Originalverpackung6,20 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
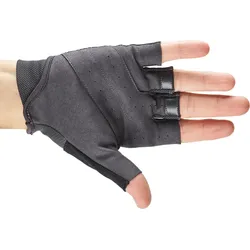
Schießhandschuhe TRAP SCHWARZHandschuhe speziell für das Trap-Schießtraining Atmungsaktivität::Innenhand mit Polyamidgewebe und Belüftungszonen|Nutzerkomfort::Hoher Komfort durch Handgelenkform und Material mit Elasthan|Abriebbeständigkeit::Innenhand mit Polyamidgewebe|Einfaches An-/Ausziehen::Fingerschlaufen12,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser, Dieter: Fachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche GrundlagenFachkraft/Servicekraft für Schutz und Sicherheit - Betriebswirtschaftliche Grundlagen , Wichtige Grundkenntnisse für die Ausbildung Das Lehrbuch vermittelt umfassend die wesentlichen Inhalte der Wirtschafts- und Sozialkunde. Der Autor behandelt unter anderem folgende Einzelthemen: Wirtschaftsordnungen: Freie Marktwirtschaft/Planwirtschaft/Soziale Marktwirtschaft Wirtschaftsbereiche und Produktionsfaktoren Betriebswirtschaftliche Grundlagen: Betriebswirtschaftliches Handeln Unternehmensformen/Betriebsorganisationen: Geschäftsführung, Aufsichtsrat, Vorstand, Hauptversammlung, Genossenschaftsversammlung Lohn- und Gehaltsabrechnung: Betriebswirtschaftliche Kennzahlen und Leistungsrechnung Auf aktuellem Stand Der Inhalt des Buches spiegelt die aktuelle Ausbildungsordnung der Fachkraft für Schutz und Sicherheit wider, die dem Bereich »Wirtschaft und Soziales« wesentliches Gewicht beimisst. Die komplett überarbeitete 4. Auflage ermöglicht den Auszubildenden einen leicht verständlichen Zugang zum relevanten betriebswirtschaftlichen und rechtlichen Grundlagenwissen. Hierzu wurde auf eine klare Gliederung und eine nachvollziehbare Darstellung der Inhalte Wert gelegt, wie etwa durch ein Kapitelregister am Seitenrand. Wirtschaftliche Zusammmenhänge verstehen Arbeitgeber der Sicherheitswirtschaft erwarten von ihren Sicherheitsfachkräften neben fachlichen Kenntnissen auch betriebswirtschaftliches Wissen. So können wirtschaftliche Veränderungen früher erkannt und betriebliche Abläufe mit geeigneten Maßnahmen angepasst werden, um Kundenakzeptanz und Bestand der Unternehmen zu sichern. Empfehlenswert für: Das Fachbuch ist vorrangig auf die 3-jährige Berufsausbildung zur Fachkraft für Schutz und Sicherheit zugeschnitten. Die Inhalte aber auch für 2-jährige Berufsausbildung zur Servicekraft für Schutz und Sicherheit geeignet. , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20221124, Produktform: Kartoniert, Autoren: Kaiser, Dieter, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 226, Keyword: Arbeitsrecht; Ausbildungsbetrieb; BWL; Berufsschule; Betriebsausgaben; Betriebswirtschaft; Fachkraft für Schutz und Sicherheit; Gehaltsabrechnung; Grundlagen; Kosten; Lehrbuch; Leistungsrechnung; Lohnabrechnung; Muster; Nutzen; Rahmenstoffplan; Rechnung; Servicekraft für Schutz und Sicherheit; Sicherheitsbranche; Sicherheitsdienst; Sicherheitsdienstleistung; Sicherheitswirtschaft; Tarifrecht; Unternehmenssicherheit; VWL; Vertragsrecht; Wirtschaft und Soziales, Fachschema: Deutsch~Unterricht / Deutsch~Deutschland~Dienstleistung~Tertiärer Sektor~Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Sicherheitsdienst~Strafrecht, Fachkategorie: Straftaten gegen die öffentliche Gesundheit, Sicherheit und Ordnung~Unterricht und Didaktik: Berufsausbildung~Betriebswirtschaft und Management: Lehrbücher, Handbücher~Dienstleistungsgewerbe, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 148, Höhe: 17, Gewicht: 296, Produktform: Kartoniert, Genre: Schule und Lernen,32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.